Cuando suben los precios, la quincena alcanza para menos. Sin embargo, hay decisiones que pueden ayudarte a proteger tus ahorros, mejorar tus ingresos y encontrar oportunidades sin poner en riesgo tu estabilidad financiera.
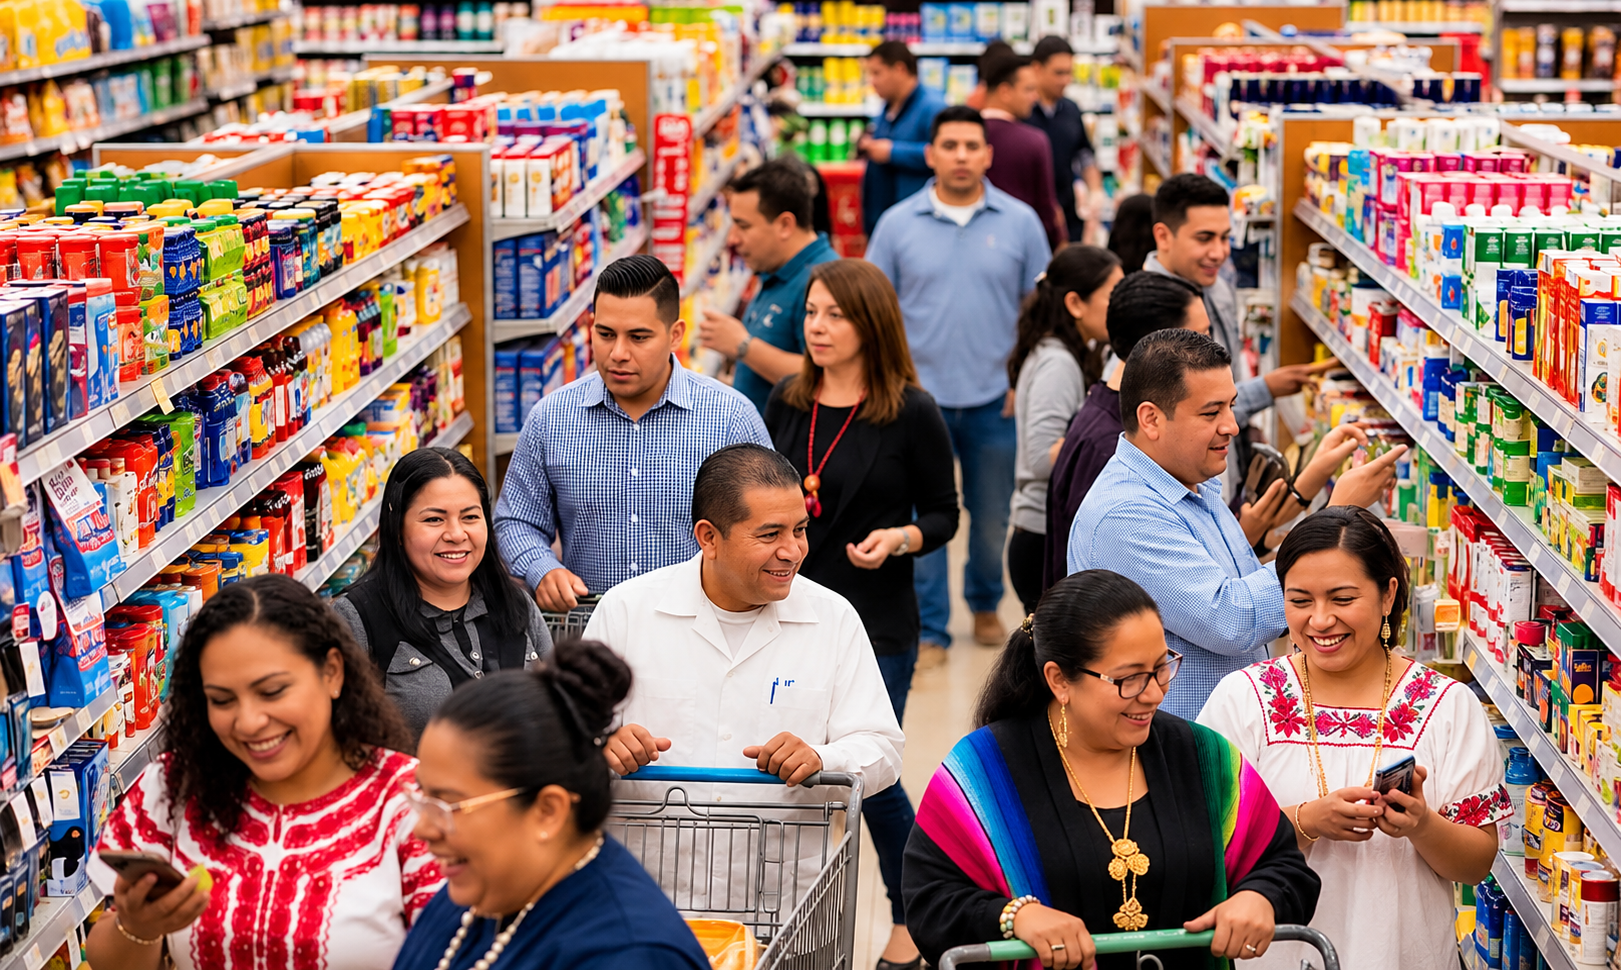
Ir al súper, pagar la renta y cargar gasolina se han convertido en una carrera para estirar el sueldo. A veces, basta con hacer las compras de siempre para notar que el dinero se acaba más rápido, aunque los ingresos sigan siendo los mismos.
Eso tiene mucho que ver con la inflación. De acuerdo con el Instituto Nacional de Estadística y Geografía (INEGI), los precios en México aumentaron 3.62% anual durante la primera quincena de octubre de 2026. Además, el índice general subió 0.41% frente a la quincena anterior.
En pocas palabras, comprar las mismas cosas puede costarte más que hace un año. Y aunque nadie puede controlar cuánto suben los precios, sí existen maneras de preparar el bolsillo para que el golpe sea menor.
La idea tampoco consiste en hacerse rico de la noche a la mañana. Se trata de tomar mejores decisiones con el dinero que ya tienes.
1. Que tus ahorros no se queden dormidos
Guardar dinero debajo del colchón o dejarlo durante años en una cuenta que no genera rendimientos puede hacerte perder poder adquisitivo.
Imagina que tienes 10 mil pesos ahorrados. Si los precios aumentan 5% en un año, necesitarás aproximadamente 10 mil 500 pesos para comprar lo que hoy cuesta 10 mil.
Tus ahorros seguirían siendo los mismos, pero alcanzarían para menos.
Una alternativa consiste en investigar instrumentos de inversión de bajo riesgo relativo, como los Certificados de la Tesorería de la Federación (CETES). Estos títulos permiten prestar dinero al Gobierno federal durante un plazo determinado a cambio de un rendimiento.
Por ejemplo, el 20 de octubre de 2026, la plataforma oficial Cetesdirecto reportó rendimientos anuales de 6.25% para los CETES a un mes, 6.55% a tres meses y 7.11% a un año. Son tasas de referencia de esa fecha, no rendimientos garantizados para futuras inversiones.
Si el rendimiento supera la inflación, puedes ganar poder adquisitivo. Eso sí, antes de invertir revisa los impuestos, el plazo y cuándo podrás disponer de tu dinero.
2. Compra antes de que suba el precio, pero solo si lo necesitas
¿Necesitas una computadora para trabajar? ¿Ya toca cambiar tus lentes? ¿Tu celular está a punto de dejar de funcionar? Si encuentras una oferta real y tienes dinero disponible, comprar algo necesario antes de una posible subida de precio puede ayudarte a ahorrar.
La clave está en distinguir una oportunidad de una compra impulsiva. No necesitas llenar tu casa de productos por miedo a que mañana cuesten más. De hecho, gastar dinero que no tenías contemplado puede terminar costándote más que cualquier aumento de precios.
Una buena estrategia consiste en comparar precios, revisar descuentos y planear las compras importantes. Si puedes evitar pagar intereses por ellas, mucho mejor.
3. Tu sueldo también necesita ganarle a los precios
Aquí está uno de los puntos más importantes; puedes ahorrar en el supermercado, cancelar suscripciones y preparar comida en casa, pero hay un límite para lo que puedes recortar.
Por eso, también necesitas prestar atención a tus ingresos. Si tu salario aumenta 3% en un año y los precios suben 5%, pierdes poder adquisitivo. En cambio, si tu sueldo aumenta por encima de la inflación, tu capacidad de compra puede mejorar.
¿Qué puedes hacer? Negociar un aumento con argumentos sobre tu trabajo, buscar mejores oportunidades laborales o aprender habilidades que puedas convertir en ingresos adicionales.
No siempre es sencillo. Hay empresas que no aumentan los salarios al mismo ritmo que los precios y empleos donde cambiar de trabajo implica riesgos. Sin embargo, revisar cuánto ganas frente a lo que necesitas gastar te permite tomar decisiones con mayor claridad.
La meta no es trabajar hasta el cansancio para ganar unos pesos más. Es evitar que tu ingreso se quede rezagado mientras tus gastos siguen creciendo.
4. Busca oportunidades cuando otros tienen que vender
Cuando la economía se complica, algunas personas y empresas necesitan liquidez. En determinadas circunstancias, eso puede traducirse en descuentos o activos que salen al mercado a precios más bajos.
Aquí pueden aparecer oportunidades para quien tiene ahorros y no necesita gastar ese dinero de inmediato. Por ejemplo, podrías encontrar herramientas de trabajo, equipo de cómputo o productos duraderos a un precio atractivo. En otros mercados, también pueden aparecer inmuebles por debajo de su valor habitual.
Pero hay una diferencia importante entre encontrar algo barato y hacer una buena inversión. Antes de comprar, revisa el estado del producto, compara precios y calcula los gastos adicionales. En el caso de un inmueble, considera impuestos, mantenimiento, financiamiento y la posibilidad de que tarde en venderse o rentarse.
Tampoco necesitas comprar una casa para construir patrimonio. Lo importante es aprovechar oportunidades que se ajusten a tu presupuesto, no perseguir inversiones que te dejen sin dinero para vivir.
5. Una deuda puede ayudarte, pero también puede convertirse en un problema
La inflación tiene un efecto interesante sobre las deudas; cuando tienes un crédito con tasa fija, el monto nominal de tus pagos puede permanecer igual mientras tus ingresos aumentan con el tiempo.
Imagina que compras un inmueble con una hipoteca a tasa fija. Si tu sueldo aumenta durante los siguientes años, la mensualidad podría representar una proporción menor de tus ingresos.
Sin embargo, eso no significa que endeudarte sea una buena idea por sí sola. Si tus ingresos no aumentan, pierdes el empleo o contratas un crédito con intereses elevados, la deuda puede volverse mucho más difícil de pagar. Además, una tasa variable puede encarecer tus mensualidades.
Por eso, antes de solicitar un préstamo, compara el costo total, revisa la tasa de interés y calcula si podrías cubrir los pagos ante una emergencia.
Si ya tienes deudas de tarjetas de crédito con intereses altos, reducirlas suele ser una prioridad más sensata que buscar nuevas inversiones.
Entonces, ¿se puede aprovechar la inflación?
Sí, aunque no existe una fórmula que funcione para todos. Una persona con ahorros, ingresos estables y poca deuda tiene más margen para invertir o aprovechar una oferta. En cambio, quien vive al día necesita priorizar sus gastos básicos y evitar compromisos financieros que no pueda sostener.
Por eso, antes de pensar en grandes inversiones, conviene empezar con tres decisiones: cuidar el fondo de emergencia, reducir las deudas caras y buscar alternativas para que los ahorros generen rendimientos.
También vale la pena recordar que la inflación oficial es un promedio. Si la renta, el transporte o los alimentos representan una parte importante de tus gastos, tu experiencia puede ser distinta a la cifra nacional.
No necesitas ganar millones ni convertirte en experto en economía. A veces, la diferencia está en comparar antes de comprar, evitar intereses innecesarios y dejar de tener todo tu dinero parado.
La inflación no está bajo tu control. Pero aprender a manejar tu dinero puede ayudarte a que no te tome desprevenido.